Domain wohngebäudeversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung-vergleich.de kaufen?
Was bedeutet Debitor im Soll?
Was bedeutet Debitor im Soll? Ein Debitor im Soll bedeutet, dass dem Kunden Geld geschuldet wird und er somit eine Forderung gegenüber dem Unternehmen hat. Diese Forderung wird in der Buchhaltung auf der Sollseite verbucht, da sie eine Aktivposten darstellt. Der Debitor im Soll zeigt somit an, dass das Unternehmen noch ausstehende Zahlungen von seinen Kunden zu erwarten hat. Es handelt sich also um eine offene Forderung, die noch beglichen werden muss. **
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **

Ähnliche Suchbegriffe für Debitor
Top-Angebote
Produkte zum Begriff Debitor:
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
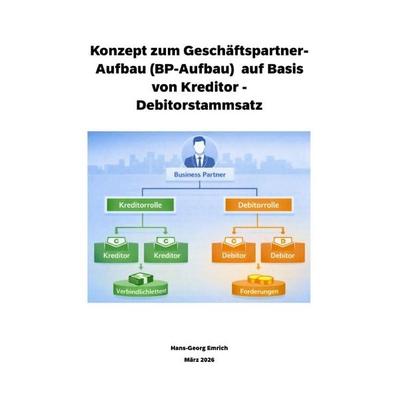
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
-
Was versteht man unter Kreditor und was unter Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld oder eine andere Forderung geschuldet wird. Sie sind die Gläubigerseite einer Transaktion. Ein Debitor hingegen ist eine Person oder ein Unternehmen, das Geld oder eine andere Verbindlichkeit schuldet. Sie sind die Schuldnerseite einer Transaktion. **


Wie erkenne ich auf der Rechnung, ob es sich um einen Kreditor oder Debitor handelt, um es richtig buchen zu können?
Um zu erkennen, ob es sich auf einer Rechnung um einen Kreditor oder Debitor handelt, musst du die Rolle des Unternehmens betrachten. Wenn das Unternehmen die Rechnung erhält und die Zahlung leisten muss, handelt es sich um einen Kreditor. Wenn das Unternehmen die Rechnung ausstellt und die Zahlung erhält, handelt es sich um einen Debitor. Die entsprechende Buchung erfolgt dann auf dem Kreditoren- oder Debitorenkonto. **
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Top-Angebote
Produkte zum Begriff Debitor:
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Debitor im Soll?
Was bedeutet Debitor im Soll? Ein Debitor im Soll bedeutet, dass dem Kunden Geld geschuldet wird und er somit eine Forderung gegenüber dem Unternehmen hat. Diese Forderung wird in der Buchhaltung auf der Sollseite verbucht, da sie eine Aktivposten darstellt. Der Debitor im Soll zeigt somit an, dass das Unternehmen noch ausstehende Zahlungen von seinen Kunden zu erwarten hat. Es handelt sich also um eine offene Forderung, die noch beglichen werden muss. **
-
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **
-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
Ähnliche Suchbegriffe für Debitor
-
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor und Debitor, Taschenbuch von Hans-Georg Emrich, Epubli, 978-3-565-36244-8Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor Und Debitor, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36244-8, Seitenanzahl: 4858,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
-
Was versteht man unter Kreditor und was unter Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld oder eine andere Forderung geschuldet wird. Sie sind die Gläubigerseite einer Transaktion. Ein Debitor hingegen ist eine Person oder ein Unternehmen, das Geld oder eine andere Verbindlichkeit schuldet. Sie sind die Schuldnerseite einer Transaktion. **
-
Wie erkenne ich auf der Rechnung, ob es sich um einen Kreditor oder Debitor handelt, um es richtig buchen zu können?
Um zu erkennen, ob es sich auf einer Rechnung um einen Kreditor oder Debitor handelt, musst du die Rolle des Unternehmens betrachten. Wenn das Unternehmen die Rechnung erhält und die Zahlung leisten muss, handelt es sich um einen Kreditor. Wenn das Unternehmen die Rechnung ausstellt und die Zahlung erhält, handelt es sich um einen Debitor. Die entsprechende Buchung erfolgt dann auf dem Kreditoren- oder Debitorenkonto. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.