Domain wohngebäudeversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung-vergleich.de kaufen?
Was ist der Unterschied zwischen Virginia-Tabak und Burley-Tabak in der Zigarettentabakproduktion?
Virginia-Tabak hat einen milderen Geschmack und einen höheren Zuckergehalt als Burley-Tabak. Burley-Tabak hat einen höheren Nikotingehalt und einen kräftigeren Geschmack als Virginia-Tabak. In der Zigarettentabakproduktion werden oft Mischungen aus beiden Tabaksorten verwendet, um den gewünschten Geschmack zu erzielen. **
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **


Ähnliche Suchbegriffe für Burley
Top-Angebote
Produkte zum Begriff Burley:
-
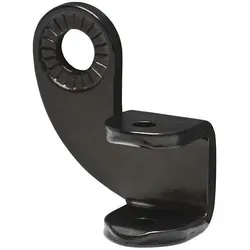
Burley, Veloanhänger ZubehörSollten Sie Ihren Burley Anhänger an zwei Fahrrädern befestigen wollen, ist die Standardkupplung ein empfehlenswertes Zubehör. Dank dieser Burley Kupplung ist das Wechseln im Handumdrehen erledigt, denn mit der zusätzlichen Kupplung muss nur noch der Anhänger angebracht werden. Ein umständliches Wechseln der Kupplung zwischen den Fahrrädern entfällt. Die Burley Kupplung Standard ist kompatibel mit den gängigsten Fahrradrahmen.28,73 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burley, Veloanhänger ZubehörUnsere Reisetaschen erleichtern den Weg zur Arbeit und zurück. Nehmen Sie Ihre gesamte Ausrüstung mit, einschliesslich Computer, Mobiltelefonen, Kleidung und mehr. Enthält einen Schultergurt, ein Laptopfach und ein Organisationsfach. Volumen: 20 Liter Gewicht: 1,1 kg.110,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **

Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
Top-Angebote
Produkte zum Begriff Burley:
-
Burley BuggysetBurley Buggyset - 2 einzelne Räder für alle Burley Fahrradanhänger Mit dem Burley Buggyset kannst Du Deinen Burley Fahrradanhänger als Buggy verwenden. Mit den zwei Rädern kannst Du den Anhänger leichter schieben und als Kinderwagen nutzen als mit dem mitgelieferten Buggyset aus einem Rad.98,89 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Burley, VeloanhängerDer Coho XC ist ein All-Terrain-Fahrradanhänger, der für Abenteuer gebaut wurde. Sein innovatives Einzelraddesign bietet eine überragende Spurtreue für alles, vom Singletrack bis zum Backcountry. Durchdachte Details wie der höhenverstellbare Ständer und der Quick-Release-Hebel machen den Coho XC ebenso praktisch wie robust.544,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burley, Veloanhänger ZubehörSollten Sie Ihren Burley Anhänger an zwei Fahrrädern befestigen wollen, ist die Standardkupplung ein empfehlenswertes Zubehör. Dank dieser Burley Kupplung ist das Wechseln im Handumdrehen erledigt, denn mit der zusätzlichen Kupplung muss nur noch der Anhänger angebracht werden. Ein umständliches Wechseln der Kupplung zwischen den Fahrrädern entfällt. Die Burley Kupplung Standard ist kompatibel mit den gängigsten Fahrradrahmen.28,73 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Virginia-Tabak und Burley-Tabak in der Zigarettentabakproduktion?
Virginia-Tabak hat einen milderen Geschmack und einen höheren Zuckergehalt als Burley-Tabak. Burley-Tabak hat einen höheren Nikotingehalt und einen kräftigeren Geschmack als Virginia-Tabak. In der Zigarettentabakproduktion werden oft Mischungen aus beiden Tabaksorten verwendet, um den gewünschten Geschmack zu erzielen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Burley
-
Burley, Veloanhänger ZubehörUnsere Reisetaschen erleichtern den Weg zur Arbeit und zurück. Nehmen Sie Ihre gesamte Ausrüstung mit, einschliesslich Computer, Mobiltelefonen, Kleidung und mehr. Enthält einen Schultergurt, ein Laptopfach und ein Organisationsfach. Volumen: 20 Liter Gewicht: 1,1 kg.110,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
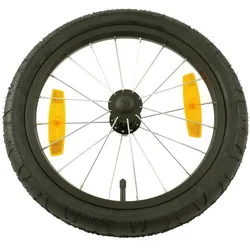
Burley, Veloanhänger ZubehörBurley 16-Zoll-Fahrradrad-Einheit, speziell entwickelt für Burley-Kinderanhänger der Modelljahre 2009-2012 Cub, 2014 Nomad und 2014 Flatbed. Diese komplette Radeinheit umfasst eine schwarze Aluminium-Felge, Reifen und integrierte Reflektoren für verbesserte Sichtbarkeit und Sicherheit. Das Rad verfügt über einen Druckknopf-Schnellspannmechanismus zur einfachen Montage und Demontage, mit einem Durchmesser von 16 Zoll (40,6 cm) und einer Achslänge von 175 mm. Gefertigt aus langlebigem Aluminiumlegierungsmaterial, entspricht dieses Ersatzrad den originalen Ausrüstungsspezifikationen und ist mit den bezeichneten Burley-Anhängermodellen kompatibel. Die schwarze Oberfläche bietet ein einheitliches Erscheinungsbild, das zum Design des Anhängers passt, während der enthaltene Reifen zuverlässige Leistung unter verschiedenen Fahrbedingungen gewährleistet. Diese Radeinheit dient als direkter Ersatzteil zur Erhaltung oder Wiederherstellung der Funktionalität kompatibler Burley-Kinderanhänger und sichert korrekten Sitz und Betrieb gemäss Herstellerspezifikationen. Die robuste Konstruktion garantiert dauerhafte Performance, wobei die präzise Passform und einfache Handhabung im Vordergrund stehen. Alle Komponenten entsprechen den qualitativen Anforderungen für zuverlässigen Einsatz im Alltagsgebrauch.78,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burley, Veloanhänger ZubehörBurley Kupplungs-Adapter, M10 x 1.0 mm An Rahmen mit vertieften oder speziellen Ausfallenden sowie bei Fahrrädern mit Nabenschaltungen oder E-Bikes mit kurzen Radachsen passt die Standardkupplung nicht. Hier müssen spezielle Achsmuttern montiert werden.26,11 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.