Domain wohngebäudeversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung-vergleich.de kaufen?
Was sind die Vorteile und Nachteile der Verwendung von PXE (Preboot Execution Environment) für die Netzwerkboot- und Installationssysteme in IT-Umgebungen?
Vorteile: Einfache Verwaltung und Bereitstellung von Betriebssystemen über das Netzwerk, Reduzierung der Notwendigkeit für physische Installationen von Betriebssystemen auf jedem einzelnen Gerät, schnellere Bereitstellung von Updates und Konfigurationen. Nachteile: Abhängigkeit von einer stabilen Netzwerkverbindung für den Bootvorgang, potenzielle Sicherheitsrisiken durch unbefugten Zugriff auf das Netzwerk während des Bootvorgangs, mögliche Kompatibilitätsprobleme mit älterer Hardware oder speziellen Konfigurationen. **
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **

Ähnliche Suchbegriffe für Installationssysteme
Top-Angebote
Produkte zum Begriff Installationssysteme:
-
OBO 5092466 Überspannungsschutzmodul für alle Installationssysteme 150V ÜSM-A-150Überspannungsschutzmodul Typ 3 nach DIN EN 61643-11 für 150 V Netze.• mit akustischer Defektmeldung• mit geringer Baugröße• Y-SchaltungAnwendung: Universell einsetzbar für alle Installationssysteme.50,77 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
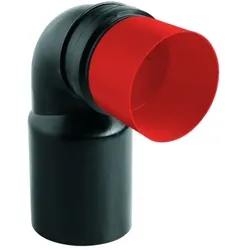
Grohe Ablaufbogen 42946 DN80/100 schwarz für Installationssysteme, 42946000 42946000GROHE Ablaufbogen 42946, DN 80/100, aus PE ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Beschreibung Ø 80/100 mm Technische Daten Modellnummer 42946 Länge 550 mm Breite 210 mm Höhe 110 mm Gewicht 0,41 kg Hersteller-Nr. 42946000 EAN 4005176153655 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.80,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter



-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
Top-Angebote
Produkte zum Begriff Installationssysteme:
-
Grohe Ablaufbogen 42943 DN 50 für Installationssysteme, 42943000 42943000GROHE Ablaufbogen 2'' 42943 ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Passend für GROHE Urinal-Element Uniset 38785, schalldämmendes EPS-Modul zum Ummauern, mit Infrarot-Elektronik und Rapido U, für Fertigmontagesets mit Abmessungen 116 x 144 mm GROHE Bidet-Element Uniset 37578_1, schalldämmendes EPS-Modul zum Ummauern GROHE Urinal-Element Rapid SL 38517_1, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage GROHE Waschtisch-Element Rapid SL 38541, 1,00 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 39052, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, mit Schallschutz, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 38554_1, 1,13 m Bauhöhe, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Ausguss-Element Rapid SL 38544, 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Urinal-Element Rapid SL 38786_1, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage, mit Unterputz-Urinaldruckspüler Rapido U, für manuelle Betätigung oder Tectron Infrarot Elektronik 6 V / 230 V, GROHE Urinal-Element Rapid SL 39376, mit Temperatursensor, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage GROHE Waschtisch-Element Rapid SL 38557_1, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, HT-Ablaufbogen DN 50 GROHE Urinal-Element Rapid SL 38803_1, mit IR-Elektronik, mit GROHE Rapido U, 1,13 m und 1,30 m Bauhöhe, für manuelle Betätigung oder Tectron IR-Elektronik, 6 V oder 230 V, mit Wandwinkeln GROHE Waschtisch-Element Rapid SL Projekt 38731, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 38546, 1,30 m Bauhöhe, für Wandbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 Technische Daten Modellnummer 42943 Länge 200 mm Breite 180 mm Höhe 80 mm Gewicht 0,10 kg Hersteller-Nr. 42943000 EAN 4005176153624 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.17,43 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
OBO 5092466 Überspannungsschutzmodul für alle Installationssysteme 150V ÜSM-A-150Überspannungsschutzmodul Typ 3 nach DIN EN 61643-11 für 150 V Netze.• mit akustischer Defektmeldung• mit geringer Baugröße• Y-SchaltungAnwendung: Universell einsetzbar für alle Installationssysteme.50,77 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Nachteile der Verwendung von PXE (Preboot Execution Environment) für die Netzwerkboot- und Installationssysteme in IT-Umgebungen?
Vorteile: Einfache Verwaltung und Bereitstellung von Betriebssystemen über das Netzwerk, Reduzierung der Notwendigkeit für physische Installationen von Betriebssystemen auf jedem einzelnen Gerät, schnellere Bereitstellung von Updates und Konfigurationen. Nachteile: Abhängigkeit von einer stabilen Netzwerkverbindung für den Bootvorgang, potenzielle Sicherheitsrisiken durch unbefugten Zugriff auf das Netzwerk während des Bootvorgangs, mögliche Kompatibilitätsprobleme mit älterer Hardware oder speziellen Konfigurationen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Installationssysteme
-
Grohe Ablaufbogen 42946 DN80/100 schwarz für Installationssysteme, 42946000 42946000GROHE Ablaufbogen 42946, DN 80/100, aus PE ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Beschreibung Ø 80/100 mm Technische Daten Modellnummer 42946 Länge 550 mm Breite 210 mm Höhe 110 mm Gewicht 0,41 kg Hersteller-Nr. 42946000 EAN 4005176153655 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.80,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
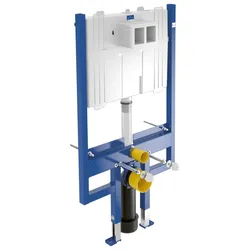
Villeroy & Boch WC-Vorwandelement Compact ViConnect Installationssysteme, 635x1120x90 mm, Farbe 00Villeroy & Boch WC-Vorwandelement Compact – ViConnect InstallationssystemePerfekte Lösung für moderne Sanitärinstallationen im TrockenbauKompakt und stabil: Ideal für Wand-WCs in minimalistischem DesignDas WC-Vorwandelement Compact von Villeroy & Boch aus der Serie ViConnect Installationssysteme vereint Funktionalität mit modernem Design. Mit seinen Maßen 635 x 1120 x 90 mm ist es die ideale Wahl für Wand-WCs in flachen, zeitgemäßen Badgestaltungen. Das stabile Stahlgehäuse sorgt für eine hohe Biegesteifigkeit – selbst bei minimalistischen Designs.Technische Details und MontageMaße: 635 mm Breite, 1120 mm Höhe, 90 mm TiefeGewicht: 13,8 kgMaterial: Stahl (Stil: Easy)Farbe: Weiß (Farbcode 00)Das Element ist speziell für den Trockenbau konzipiert und lässt sich flexibel in verschiedenen Wandaufbauten einbauen, darunter Trockenverkleidungen, Massivwände oder Leichtbau-Ständerwände. Der Verstellbereich der Füße beträgt 0–150 mm, sodass eine präzise Anpassung an die Raumgeometrie möglich ist.Lieferumfang und BestellhinweiseIm Lieferumfang enthalten sind:- 1 x Vorwandelement- 1 x Spülkasten (versteckt)- 1 x Montageset für einfache InstallationAchtung: Die Betätigungsplatte muss separat bestellt werden, um die vollständige Funktionalität zu gewährleisten.Warum dieses Produkt wählen?Mit dem ViConnect Installationssystem von Villeroy & Boch erhalten Sie ein hochwertiges, langlebiges System für moderne Sanitärinstallationen. Die integrierten vertikalen Kraftstreben sorgen für Stabilität und Langlebigkeit – selbst bei flachen Designs. Ideal für Badplaner, die Wert auf minimalistisches Design, Funktionalität und einfache Montage legen.Jetzt online bestellen und Ihr Bad mit zeitlosem Design ausstatten!Serie / Kollektion: ViConnectModell: 922476Material: StahlTyp: Vorwand-/Einbauelement für ToiletteWasserverbrauch: 3 / 7,5 lAbmessungen:Länge: 90 mmBreite: 1120 mmHöhe: 1200 mmTiefe: 90 mmLieferumfangViConnect Installationssysteme WC-Vorwandelement Compact, 635x1120x90mm, 922476, für Trockenbau, 635x1120x90mm336,05 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Villeroy & Boch Funkauslöser Spüleinheit mit Netzgerät, ViConnect Installationssysteme, 00, 48x273x451 mmVilleroy & Boch Funkauslöser Spüleinheit mit Netzgerät – ViConnect InstallationssystemeZusammenfassung: Die Funkauslöser Spüleinheit von Villeroy & Boch aus der Serie ViConnect Installationssysteme bietet eine einfache und stylische Lösung für moderne Sanitärinstallationen. Mit integriertem Netzgerät, präzisen Maßen (273 x 451 x 48 mm) und dem ansprechenden Stil Easy eignet sie sich ideal für den Einsatz in Bad und Küche.Technische DetailsDie Spüleinheit verfügt über folgende technische Eigenschaften: Maße (Höhe x Breite x Länge): 48 mm x 273 mm x 451 mm Gewicht: 0,551 kg Farbcode: 00 (weiß) Art der Fertigung: Nicht auftragsbezogen – sofort verfügbarMontage und VerwendungDie Montage der Funkauslöser Spüleinheit ist unkompliziert und erfordert kein Spezialwerkzeug. Sie ist Teil des innovativen ViConnect Installationssystems, das für eine einfache Integration in bestehende Sanitärinstallationen konzipiert wurde.Stil und DesignMit dem Stil Easy vereint die Spüleinheit Funktionalität mit modernem Design. Sie passt sich nahtlos in zeitgemäße Bad- und Küchendesigns ein und bietet eine ansprechende Optik für jeden Einsatzbereich.VerwendungshinweiseDie Funkauslöser Spüleinheit ist ideal für den Einsatz in: Modernen Bädern Kücheninstallationen Sanitäranlagen mit ViConnect SystemkompatibilitätMit der Artikelnummer 92091500 und der EAN-Nummer 4062373799451 ist die Spüleinheit sofort lieferbar und Teil des laufenden Sortiments von GeraBad.de.Perfekt für: Modernes Bad, Kücheninstallation, ViConnect System, Funkauslöser, Spüleinheit, Netzgerät, einfache Montage, stylisches DesignSerie / Kollektion: ViConnectModell: 920915Typ: Zubehör/Ersatzteile für Vorwand-/EinbauelementAbmessungen:Länge: 451 mmBreite: 273 mmHöhe: 48 mmLieferumfangViConnect Installationssysteme Funkauslöser Spüleinheit mit Netzgerät, 273x451x48mm, 920915, 273x451x48mm1150,51 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.