Domain wohngebäudeversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung-vergleich.de kaufen?
Wie kann man das Risiko von Schimmelbildung in Innenräumen minimieren?
1. Regelmäßiges Lüften der Räume, um Feuchtigkeit abzuführen. 2. Vermeidung von Wasserschäden und undichten Stellen. 3. Verwendung von Luftentfeuchtern oder Schimmelhemmenden Farben. **
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Innenräumen
Top-Angebote
Produkte zum Begriff Innenräumen:
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
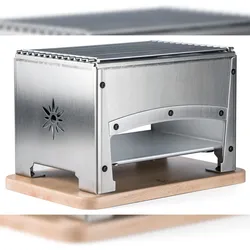
Louis Tellier - Braséro Bron Coucke - 2 Seiten offen - Verwendung in Innenräumen (+ Reblochade) - BRASI- OZur nutzung drinnen oder draußen : der hochwertige tischgrill ist perfekt geeignet, um innen zu grillen oder ein raclette zu genießen. Langlebig und lebensmittelecht : das gehäuse des geräts besteht aus edelstahl 18/10 und ist robust und rostfrei. Der dicke, polierte edelstahlrost ist formstabil und vermindert das anhaften von lebensmitteln. Schnell und praktisch : der grill der marke louis tellier verfügt über eine herausnehmbare kohlenschale zum vorheizen der glut. Zur leichteren pflege kann er komplett auseinander gebaut werden. Gesellig : in der mitte eines tisches platziert, kann sich jeder gast auf diesem grill selbst etwas zu essen zubereiten. Das untere fach ist ideal, um speisen oder behältnisse warmzuhalten. Weil handgemachtes durch nichts ersetzt werden kann : seit 1947 bietet louis tellier gastronomie-profis und privatpersonen innovative und leistungsstarke küchenutensilien an, die speziell für die zubereitung qualitativ hochwertiger, handgemachter speisen entworfen sind.305,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **

Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
Top-Angebote
Produkte zum Begriff Innenräumen:
-
Schadstoffe in Innenräumen und an Gebäuden, FachbücherPCB, Schimmelpilze, Asbest, holzzerstörende Pilze und Hausschwamm - wo immer diese Belastungen in Gebäuden auftreten, sind sie ein brisantes Thema für Bauherr, Planer und Ausführende. Diesen Negativschlagzeilen sowie nicht fachgerechten Sanierungen und möglichen Haftungsrisiken kann man entgegenwirken. Das Handbuch zeigt, wie man Schadstoffe und schadstoffhaltige Baustoffe in Neu- und Altbauten erkennt, welche Risiken davon ausgehen und wie man deren gesundheitliche Relevanz bewertet. Schliesslich werden geeignete Vorgehensweisen für Sanierungen aufgezeigt. Neu in der 2. Auflage: - Aktualisierung entsprechend neuester Erkenntnisse von Wissenschaft und Technik - Berücksichtigung aktualisierter und neuer Regelwerke, z. B. Entwurf VDI/GVSS 6202 - Komplett neues Kapitel "Messtechnik".76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium Schimmel in Innenräumen, Fachbücher von Constanze MessalSchädliche Mikroorganismen in Innenräumen gefährden die menschliche Gesundheit und zerstören Baustoffe. Frau Messal vermittelt umfassend und fundiert die Sachkunde zu Schimmelpilzbefällen in Innenräumen. Sie erläutert alle Schritte zur Erstellung eines Schadensgutachtens von der fachkundigen Probenentnahme über die mikrobielle Diagnostik, die relevanten chemisch-physikalischen Untersuchungsverfahren bis zur Interpretation der Befunde. Bei Schimmelschäden sind ausser Schimmelpilzen meistens auch Bakterien, Milben und Protozoen im Spiel. Die Bewertung des Schadensausmasses hängt darüber hinaus von den Anforderungen an die Innenraumhygiene ab, die im Schimmelleitfaden des Umweltbundesamtes neu definiert wurden. Die Autorin erläutert die gesundheitlichen Aspekte sichtbarer und versteckter Schadensbilder. Sie diskutiert kritisch den neuen UBA-Leitfaden und geht auf rechtliche Aspekte ein.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man das Risiko von Schimmelbildung in Innenräumen minimieren?
1. Regelmäßiges Lüften der Räume, um Feuchtigkeit abzuführen. 2. Vermeidung von Wasserschäden und undichten Stellen. 3. Verwendung von Luftentfeuchtern oder Schimmelhemmenden Farben. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Innenräumen
-
Louis Tellier - Braséro Bron Coucke - 2 Seiten offen - Verwendung in Innenräumen (+ Reblochade) - BRASI- OZur nutzung drinnen oder draußen : der hochwertige tischgrill ist perfekt geeignet, um innen zu grillen oder ein raclette zu genießen. Langlebig und lebensmittelecht : das gehäuse des geräts besteht aus edelstahl 18/10 und ist robust und rostfrei. Der dicke, polierte edelstahlrost ist formstabil und vermindert das anhaften von lebensmitteln. Schnell und praktisch : der grill der marke louis tellier verfügt über eine herausnehmbare kohlenschale zum vorheizen der glut. Zur leichteren pflege kann er komplett auseinander gebaut werden. Gesellig : in der mitte eines tisches platziert, kann sich jeder gast auf diesem grill selbst etwas zu essen zubereiten. Das untere fach ist ideal, um speisen oder behältnisse warmzuhalten. Weil handgemachtes durch nichts ersetzt werden kann : seit 1947 bietet louis tellier gastronomie-profis und privatpersonen innovative und leistungsstarke küchenutensilien an, die speziell für die zubereitung qualitativ hochwertiger, handgemachter speisen entworfen sind.305,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.