Domain wohngebäudeversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung-vergleich.de kaufen?
Was ist deine Vermutung zur Collie Eye Anomaly?
Meine Vermutung zur Collie Eye Anomaly ist, dass es sich um eine genetische Erkrankung handelt, die spezifisch bei Collies und einigen anderen Hunderassen auftritt. Es wird angenommen, dass ein defektes Gen für die Entwicklung der Krankheit verantwortlich ist, was zu verschiedenen Augenproblemen führt. Es ist wahrscheinlich, dass die Krankheit vererbt wird und dass bestimmte Zuchtlinien ein höheres Risiko haben, betroffen zu sein. **
Was ist deine Vermutung zur Collie Eye Anomaly?
Die Collie Eye Anomaly (CEA) ist eine genetische Augenerkrankung, die hauptsächlich bei Collies und verwandten Rassen auftritt. Es wird vermutet, dass die Krankheit durch eine Mutation in einem bestimmten Gen verursacht wird, das für die Entwicklung der Augen verantwortlich ist. Diese Mutation führt zu verschiedenen Augenproblemen wie Netzhautablösung und Fehlbildungen des Auges. Es wird angenommen, dass die Krankheit autosomal rezessiv vererbt wird, was bedeutet, dass beide Elternteile das mutierte Gen tragen müssen, um betroffene Welpen zu produzieren. **


Ähnliche Suchbegriffe für Anomaly
Top-Angebote
Produkte zum Begriff Anomaly:
-
Blizzard Anomaly 102 - 176 cmNo ordinary rush – der Anomaly 102 von Blizzard ist kein gewöhnlicher Ski, sondern ein echtes Statement. Egal ob Powder, zerfahrener Schnee oder harte Bedingungen , dieser Ski kennt keine Ausreden und liefert ab – Tag für Tag, Run für Run. Mit 102 mm Mittelbreite und dem kraftvoll abgestimmten TrueBlend-Holzkern bringt der Anomaly 102 genau die Stabilität , die Du für schnelles Gelände brauchst – und gleichzeitig eine überraschende Agilität , die Dich auch durch technisches Terrain präzise manövrieren lässt. Ob Du durch enge Passagen balancierst oder auf der Geraden voll durchziehst – dieser Ski hält mit Dir Schritt . Entwickelt mit einem klaren Blick auf Blizzards Freeride-DNA, aber neu gedacht für alle, die keine Kompromisse eingehen. Made by Blizzard für Fahrer, die das Abenteuer suchen – ganz egal, was der Schnee hergibt.499,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
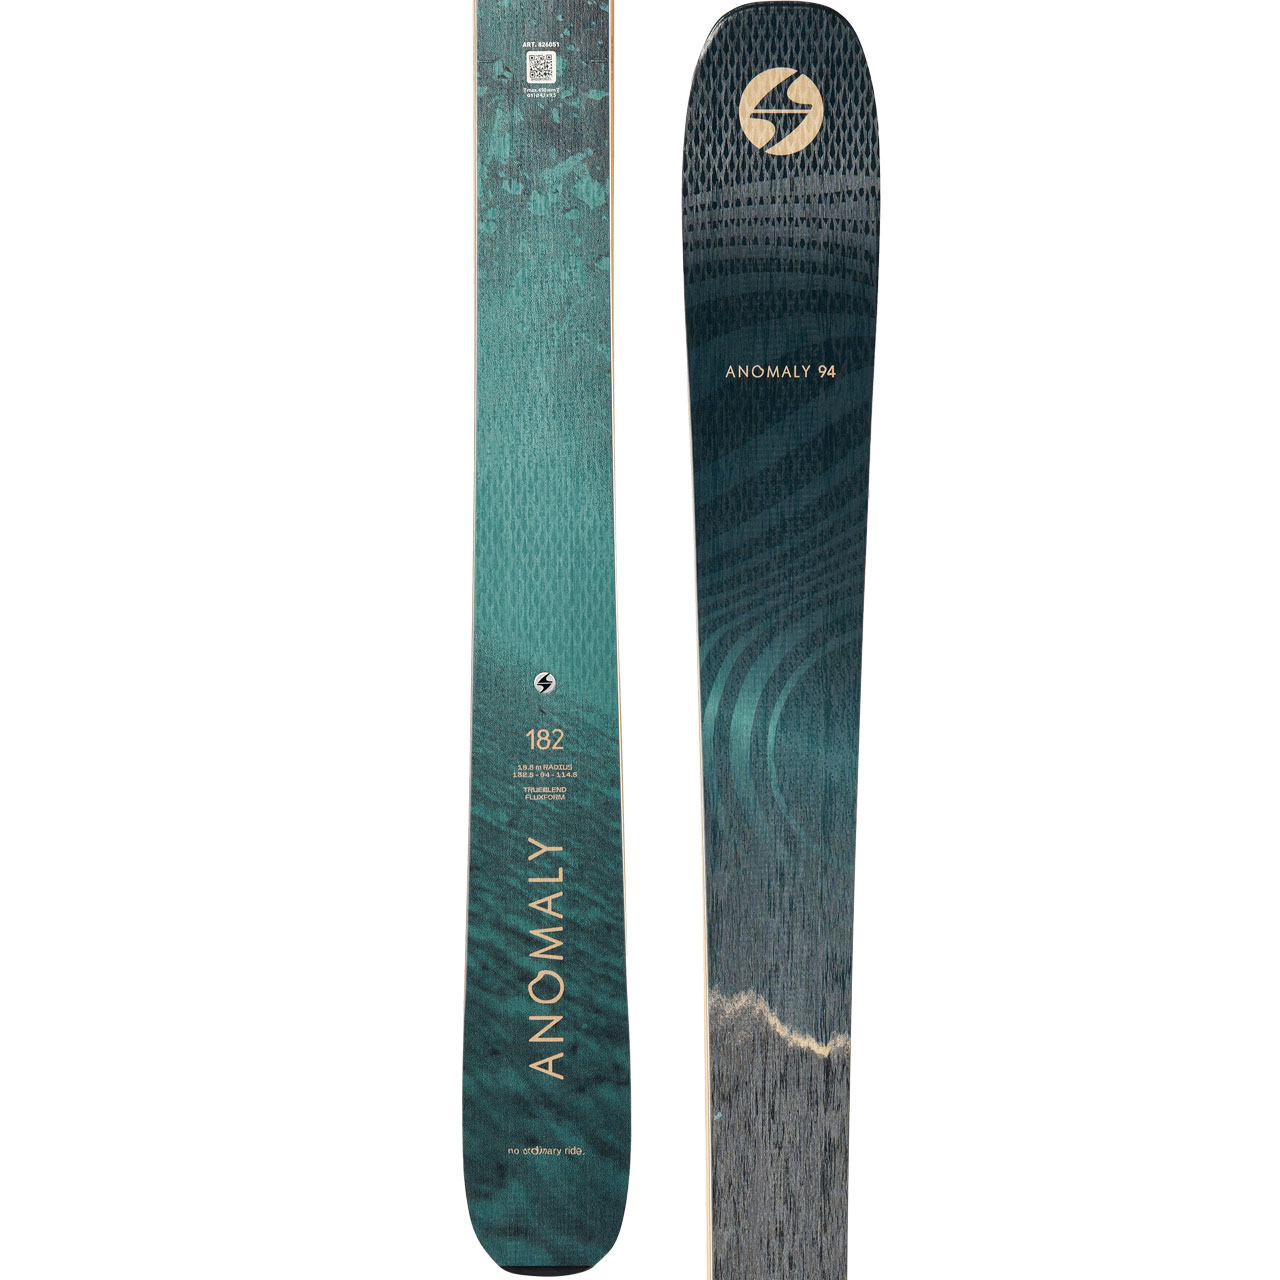
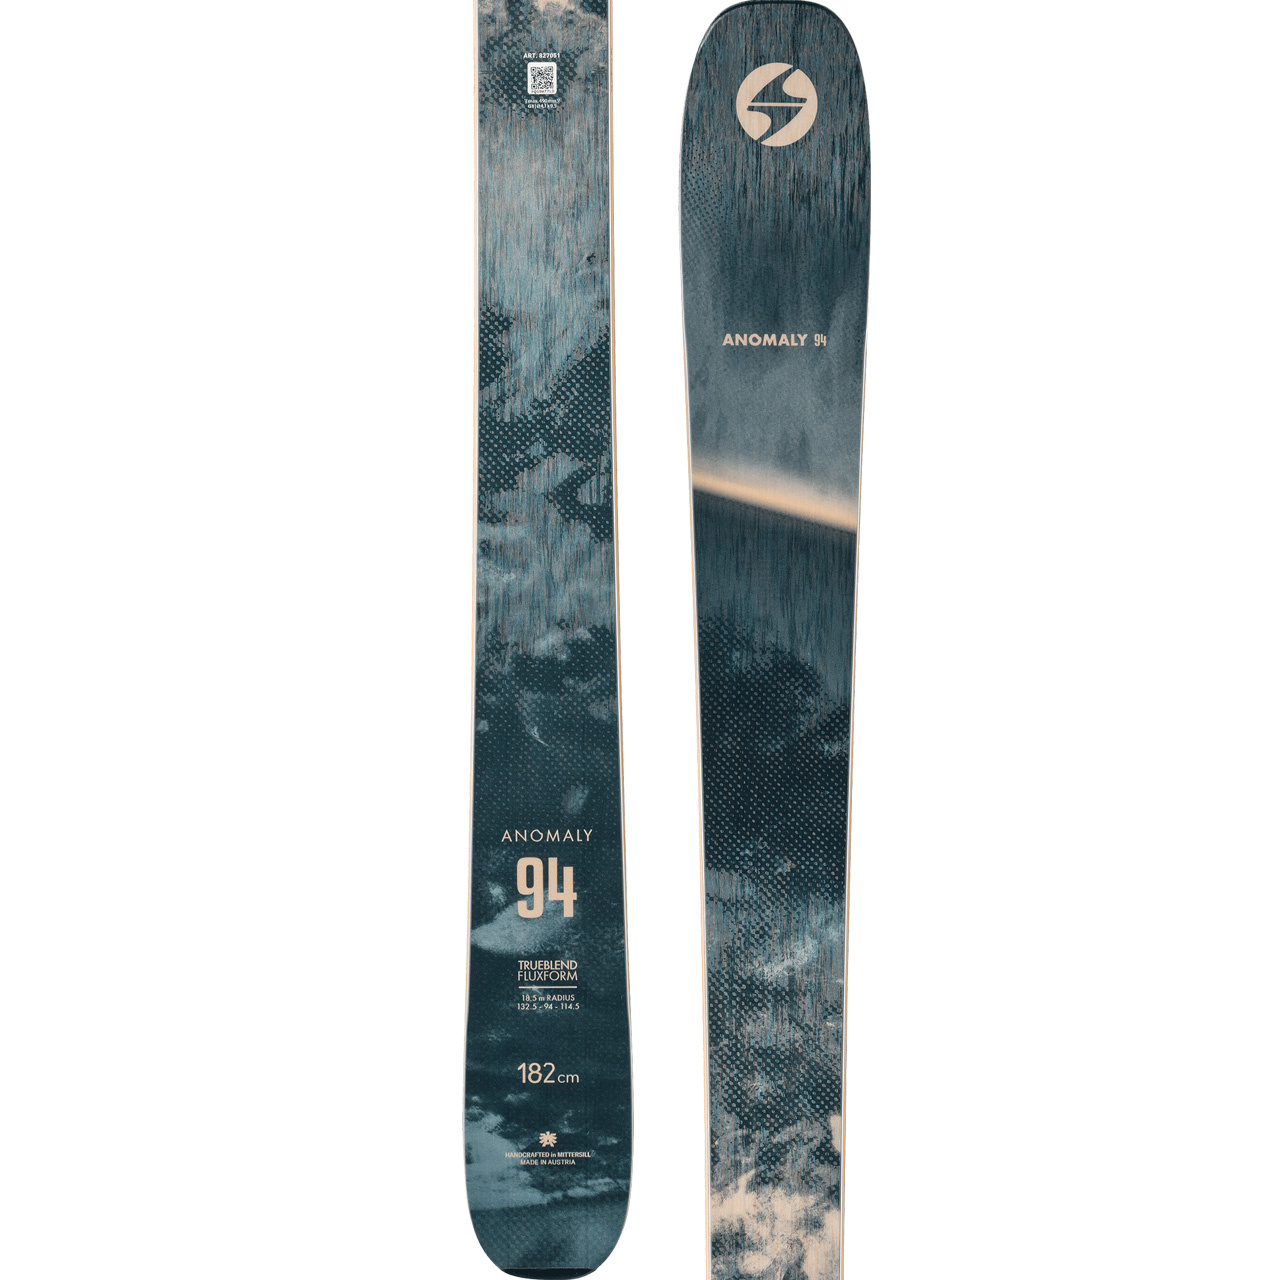
Blizzard Anomaly 94 - 170 cmNo ordinary ride – der Anomaly 94 von Blizzard ist für alle gemacht, die auf dem Berg flexibel und selbstbewusst unterwegs sein wollen. Mit ihm bist Du nicht an einen festen Turn-Stil gebunden, sondern kannst jede Linie so fahren, wie es die Bedingungen und Dein Gefühl verlangen. Der TrueBlend-Holzkern verleiht dem Ski ein fein ausbalanciertes Fahrverhalten, das schnelle Richtungswechsel , verspielte Turns und dynamisches Carven gleichermaßen möglich macht. Ob wechselhafte Schneeverhältnisse , enge Waldpassagen , zerfahrene Abschnitte oder einfach ein entspannter Run auf der Piste – der Anomaly 94 gibt Dir die Kontrolle zurück. Mit 94 mm Mittelbreite ist dieser Ski vielseitig, reaktionsfreudig und bereit für alles, was der Tag bringt. Made by Blizzard für Skifahrer, die nicht der Linie folgen, sondern ihren eigenen Weg in den Schnee zeichnen.449,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Blizzard Anomaly 94 - 188 cmDer Blizzard Anomaly 94 ist ein vielseitiger All-Mountain-Ski aus dem Hause Blizzard, entwickelt für Fahrer, die sich auf jedem Terrain zuhause fühlen. Ob frischer Schnee , zerfahrene Pisten oder wechselnde Bedingungen – dieser Ski passt sich jeder Situation mühelos an. Das Herzstück bildet der innovative TrueBlend Holzkern, Pappel/Buche , der für ein perfekt abgestimmtes Flexverhalten sorgt. Dadurch entsteht ein harmonisches Fahrgefühl mit optimaler Balance aus Stabilität , Kontrolle und Agilität . Der Ski reagiert präzise auf deine Inputs und bleibt dabei jederzeit souverän – egal, wie anspruchsvoll die Bedingungen sind. Mit hoher Vielseitigkeit , zuverlässigem Handling und starkem Allround-Charakter ist dieser Ski die ideale Wahl für alle, die keine Kompromisse eingehen wollen. Das moderne Design unterstreicht den universellen Einsatzbereich – typisch Blizzard und gemacht für grenz...669,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **


Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Top-Angebote
Produkte zum Begriff Anomaly:
-
Blizzard Anomaly 102 - 176 cmNo ordinary rush – der Anomaly 102 von Blizzard ist kein gewöhnlicher Ski, sondern ein echtes Statement. Egal ob Powder, zerfahrener Schnee oder harte Bedingungen , dieser Ski kennt keine Ausreden und liefert ab – Tag für Tag, Run für Run. Mit 102 mm Mittelbreite und dem kraftvoll abgestimmten TrueBlend-Holzkern bringt der Anomaly 102 genau die Stabilität , die Du für schnelles Gelände brauchst – und gleichzeitig eine überraschende Agilität , die Dich auch durch technisches Terrain präzise manövrieren lässt. Ob Du durch enge Passagen balancierst oder auf der Geraden voll durchziehst – dieser Ski hält mit Dir Schritt . Entwickelt mit einem klaren Blick auf Blizzards Freeride-DNA, aber neu gedacht für alle, die keine Kompromisse eingehen. Made by Blizzard für Fahrer, die das Abenteuer suchen – ganz egal, was der Schnee hergibt.499,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist deine Vermutung zur Collie Eye Anomaly?
Meine Vermutung zur Collie Eye Anomaly ist, dass es sich um eine genetische Erkrankung handelt, die spezifisch bei Collies und einigen anderen Hunderassen auftritt. Es wird angenommen, dass ein defektes Gen für die Entwicklung der Krankheit verantwortlich ist, was zu verschiedenen Augenproblemen führt. Es ist wahrscheinlich, dass die Krankheit vererbt wird und dass bestimmte Zuchtlinien ein höheres Risiko haben, betroffen zu sein. **
-
Was ist deine Vermutung zur Collie Eye Anomaly?
Die Collie Eye Anomaly (CEA) ist eine genetische Augenerkrankung, die hauptsächlich bei Collies und verwandten Rassen auftritt. Es wird vermutet, dass die Krankheit durch eine Mutation in einem bestimmten Gen verursacht wird, das für die Entwicklung der Augen verantwortlich ist. Diese Mutation führt zu verschiedenen Augenproblemen wie Netzhautablösung und Fehlbildungen des Auges. Es wird angenommen, dass die Krankheit autosomal rezessiv vererbt wird, was bedeutet, dass beide Elternteile das mutierte Gen tragen müssen, um betroffene Welpen zu produzieren. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Ähnliche Suchbegriffe für Anomaly
-
Blizzard Anomaly 94 - 170 cmNo ordinary ride – der Anomaly 94 von Blizzard ist für alle gemacht, die auf dem Berg flexibel und selbstbewusst unterwegs sein wollen. Mit ihm bist Du nicht an einen festen Turn-Stil gebunden, sondern kannst jede Linie so fahren, wie es die Bedingungen und Dein Gefühl verlangen. Der TrueBlend-Holzkern verleiht dem Ski ein fein ausbalanciertes Fahrverhalten, das schnelle Richtungswechsel , verspielte Turns und dynamisches Carven gleichermaßen möglich macht. Ob wechselhafte Schneeverhältnisse , enge Waldpassagen , zerfahrene Abschnitte oder einfach ein entspannter Run auf der Piste – der Anomaly 94 gibt Dir die Kontrolle zurück. Mit 94 mm Mittelbreite ist dieser Ski vielseitig, reaktionsfreudig und bereit für alles, was der Tag bringt. Made by Blizzard für Skifahrer, die nicht der Linie folgen, sondern ihren eigenen Weg in den Schnee zeichnen.449,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Blizzard Anomaly 94 - 188 cmDer Blizzard Anomaly 94 ist ein vielseitiger All-Mountain-Ski aus dem Hause Blizzard, entwickelt für Fahrer, die sich auf jedem Terrain zuhause fühlen. Ob frischer Schnee , zerfahrene Pisten oder wechselnde Bedingungen – dieser Ski passt sich jeder Situation mühelos an. Das Herzstück bildet der innovative TrueBlend Holzkern, Pappel/Buche , der für ein perfekt abgestimmtes Flexverhalten sorgt. Dadurch entsteht ein harmonisches Fahrgefühl mit optimaler Balance aus Stabilität , Kontrolle und Agilität . Der Ski reagiert präzise auf deine Inputs und bleibt dabei jederzeit souverän – egal, wie anspruchsvoll die Bedingungen sind. Mit hoher Vielseitigkeit , zuverlässigem Handling und starkem Allround-Charakter ist dieser Ski die ideale Wahl für alle, die keine Kompromisse eingehen wollen. Das moderne Design unterstreicht den universellen Einsatzbereich – typisch Blizzard und gemacht für grenz...669,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.