Domain wohngebäudeversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung-vergleich.de kaufen?
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Ähnliche Suchbegriffe für 12km
Top-Angebote
Produkte zum Begriff 12km:
-
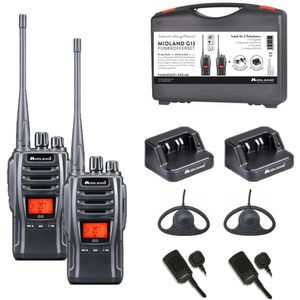
Midland Funkgerät G13 2er Kofferset, PMR446, 12km Reichweite, spritzwassergeschützt, 2 StückBeleuchtetes LCD-Display, VOX-Funktion (Sprachaktivierung) und Wechselsprechfunktion für optimalen Komfort Ein Scrambler (Sprachverschleierung) lässt sich über die optionale Programmiersoftware PRG-10 aktivieren Lizenzfrei mit 16 Kanälen im PMR446-Standard sowie 83 vorprogrammierte PMR446-Kanäle die PMR-Kanäle sind für ungestörte und störungsfreie Gespräche mit 50 CTCSS- sowie 106 + 106 (N/I) DCS-Codes kombinierbar Energiesparfunktion, Funktionstasten, sowie eine Rauschsperre und eine Zweikanalüberwachung sorgen für eine komfortable Handhabung bei einer Sendeleistung von 500 mW Allseitig gegen Spritzwasser geschützt nach IPX4-Standard Das 2600 mAh Li-Ion-Akkupack hat eine mögliche Betriebslaufzeit von bis zu 40 Stunden Maße: 6,4 x 12,6 x 3,6 cm (B/H/T), Gewicht: 150 g, 252g inklusive Akku Alles griffbereit im praktischen Koffer mit Stand-Ladegeräten, Gürtelclips und Akkus Bis zu 12km Reichweite bei freier Sicht Merkmale: Geräte: 2 Handgeräte Reichweite: 12 km Schutzklasse: spritzwassergeschützt (IPX4) Funkstandard: lizenzfrei, PMR446 geeignet für: Erwachsene weitere Produktinformationen: Farbe: schwarz Lieferung inkl.: 2 Handgeräten, Standladegeräten, Netzteilen, Li-Ion Akkupacks 2600 mAh, Gürtelclips243,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
Welche Versicherung deckt Handy Schaden ab?
Welche Versicherung deckt Handy Schaden ab? In der Regel bieten spezielle Handyversicherungen Schutz vor Schäden wie Displaybruch, Wasserschäden oder Diebstahl. Es ist jedoch auch möglich, dass solche Schäden durch eine Hausratversicherung oder eine spezielle Elektronikversicherung abgedeckt werden. Es ist wichtig, die Versicherungsbedingungen genau zu prüfen, um sicherzustellen, dass der Handy Schaden tatsächlich abgedeckt ist. Im Zweifelsfall lohnt es sich, direkt bei der Versicherung nachzufragen, welche Leistungen im Schadensfall erbracht werden. **
Top-Angebote
Produkte zum Begriff 12km:
-
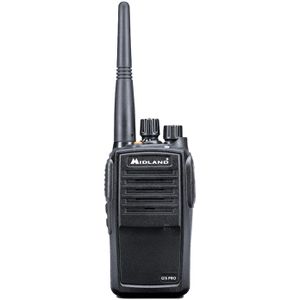
Midland Funkgerät G15 Pro NC, lizenzfrei, PMR446, 12km Reichweite, wasserdichtInnovatives Noise Cancelling (NC) reduziert das Nachrauschen und Hintergrundgeräusche beim Kommunizieren 10-stufige VOX-Funktion (Sprachaktivierung) und Wechselsprechfunktion für optimalen Komfort Lizenzfrei mit 16 Kanälen im PMR446-Standard, sowie 16 vorprogrammierten PMR446-Kanälen die PMR-Kanäle sind für ungestörte und störungsfreie Gespräche mit 50 CTCSS- sowie 105 DCS-Codes kombinierbar Energiesparfunktion, Scan- und Monitorfunktion, sowie eine mögliche Sendezeitbegrenzung sorgen für eine effiziente Verwendung Gerät kann mittels einer optionalen Software speziell für den Anwender programmiert werden, wodurch alle Tasten, Kanäle und Funktionen ganz leicht verwaltet werden können Staubdicht und vor zeitweiligem Untertauchen geschützt nach IP67-Standard Das 1600 mAh Li-Ion-Akkupack ermöglicht eine Betriebszeit von bis zu 22 Stunden Maße: 5 x 10,5 x 3,2 cm ohne Antenne (B/H/T), Gewicht: 227 g Bis zu 12km Reichweite bei freier Sicht und bis zu 2km im urbanen Bereich Merkmale: Geräte: 1 Handgerät Reichweite: 12 km Schutzklasse: staub- und wasserfest (IP67) Funkstandard: lizenzfrei, PMR446 geeignet für: Erwachsene weitere Produktinformationen: Farbe: schwarz Lieferung inkl.: Standladegerät, Netzteil, Li-Ion Akkupack 1600 mAh, Gürtelclip125,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
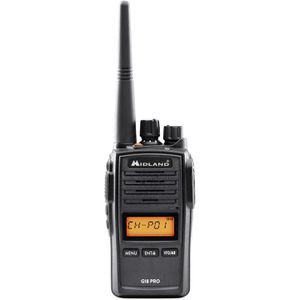
Midland Funkgerät G18 Pro NC, lizenzfrei, PMR446, 12km Reichweite, wasserfestInnovatives Noise Cancelling (NC) reduziert das Nachrauschen und Hintergrundgeräusche beim Kommunizieren Professionelles Funkgerät in ultrakompaktem und robustem Design mit Freisprechfunktion Nach Militärstandard MIL-STD-810G getestet, um auch in den härtesten Einsatzgebieten zu bestehen Beleuchtetes LCD-Display, Rauschreduzierung (NoiseTail-Reduction) und 10-stufige VOX-Funktion (Sprachaktivierung) für optimale Funktionalität Lizenzfrei mit 16 Kanälen im PMR446-Standard sowie weiteren 81 vorprogrammierten PMR446-Kanälen die PMR-Kanäle sind für ungestörte und störungsfreie Gespräche mit 105 CTCSS- sowie 104 DCS-Codes kombinierbar Verfügt außerdem über Monitor- und Alarmfunktionen Scrambler-Funktion lässt Gespräche nur innerhalb einer Arbeitsgruppe zu Notruftaste erreicht alle Funkgeräte in Reichweite, auch auf anderen Kanälen Allseitig staubdicht und vor zeitweiligem Untertauchen geschützt nach IP67-Standard Kann mittels einer optionalen Software speziell für den Anwender programmiert werden Maße: 5,6 x 11,3 x 3,8 cm (B/H/T), Gewicht: 240 g Bis zu 12km Reichweite bei freier Sicht und eine Akkulaufzeit von ca. 19 Stunden Merkmale: Geräte: 1 Handgerät Reichweite: 12 km Schutzklasse: staub- und wasserfest (IP67) Funkstandard: lizenzfrei, PMR446 geeignet für: Erwachsene weitere Produktinformationen: Farbe: schwarz Lieferung inkl.: Standladegerät, Netzteil, Li-Ion Akkupack 1600 mAh, Gürtelclip135,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Midland Funkgerät G13 2er Kofferset, PMR446, 12km Reichweite, spritzwassergeschützt, 2 StückBeleuchtetes LCD-Display, VOX-Funktion (Sprachaktivierung) und Wechselsprechfunktion für optimalen Komfort Ein Scrambler (Sprachverschleierung) lässt sich über die optionale Programmiersoftware PRG-10 aktivieren Lizenzfrei mit 16 Kanälen im PMR446-Standard sowie 83 vorprogrammierte PMR446-Kanäle die PMR-Kanäle sind für ungestörte und störungsfreie Gespräche mit 50 CTCSS- sowie 106 + 106 (N/I) DCS-Codes kombinierbar Energiesparfunktion, Funktionstasten, sowie eine Rauschsperre und eine Zweikanalüberwachung sorgen für eine komfortable Handhabung bei einer Sendeleistung von 500 mW Allseitig gegen Spritzwasser geschützt nach IPX4-Standard Das 2600 mAh Li-Ion-Akkupack hat eine mögliche Betriebslaufzeit von bis zu 40 Stunden Maße: 6,4 x 12,6 x 3,6 cm (B/H/T), Gewicht: 150 g, 252g inklusive Akku Alles griffbereit im praktischen Koffer mit Stand-Ladegeräten, Gürtelclips und Akkus Bis zu 12km Reichweite bei freier Sicht Merkmale: Geräte: 2 Handgeräte Reichweite: 12 km Schutzklasse: spritzwassergeschützt (IPX4) Funkstandard: lizenzfrei, PMR446 geeignet für: Erwachsene weitere Produktinformationen: Farbe: schwarz Lieferung inkl.: 2 Handgeräten, Standladegeräten, Netzteilen, Li-Ion Akkupacks 2600 mAh, Gürtelclips243,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Ähnliche Suchbegriffe für 12km
-
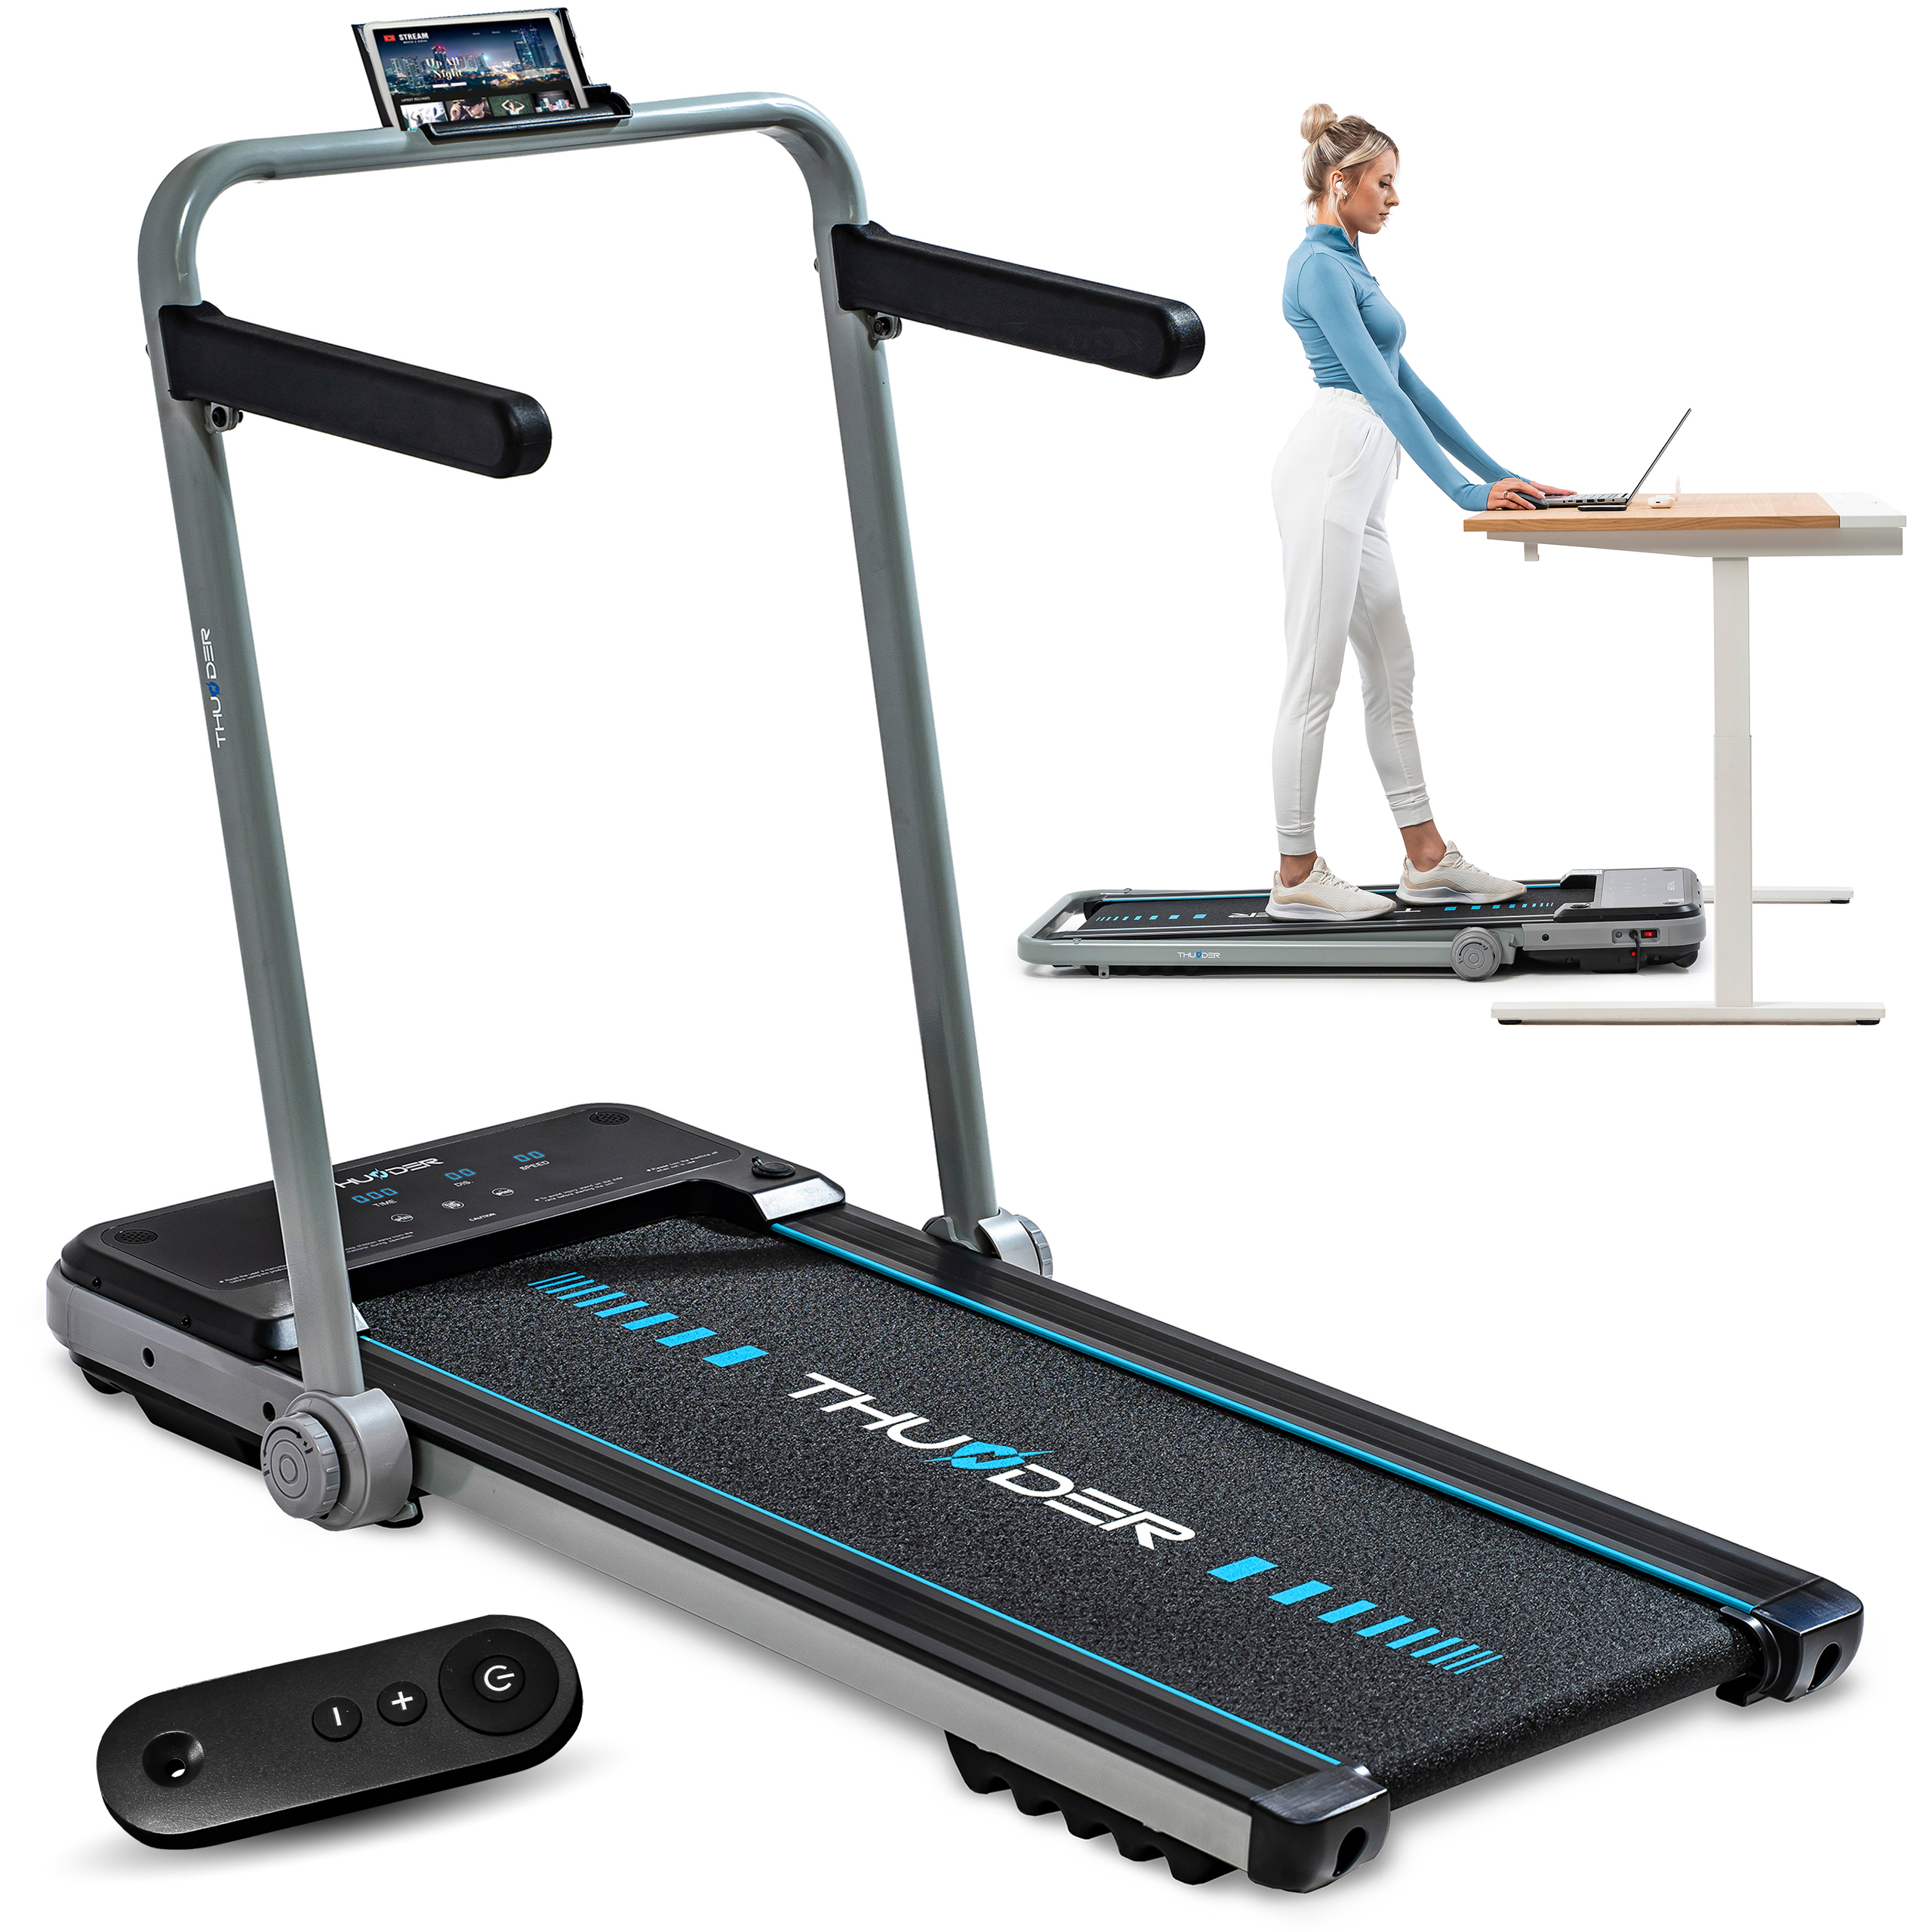
Laufband Thunder IMPACT SILVER 106,5x40cm 12km/h FitShow klappbar Bluetooth TransportrollenLaufband IMPACT- SILVER THUNDERDas Laufband eignet sich sogar für eine kleine Wohnung - nach dem Zusammenklappen nimmt es praktisch keinen Platz ein!Entdecke e Trainingsmöglichkeiten mit der Marke THUNDERProduktvorteile:Anpassung individueller Trainings Große Auswahl an Programmen (über die App) Erstellung eigener Trainingsmodi Vergleich der eigenen Ergebnisse mit Freunden oder anderen Nutzern Vielzahl realer Laufstrecken aus der ganzen WeltZusätzliche Funktionen:Bluetooth LCD-Bildschirm Fernbedienung Kompatibilität mit speziellen Apps Automatische Laufband-Schmierung Geschwindigkeitsänderung per Fernbedienung oder Hauptpanel Lautsprecher Transportrollen - einfaches Zusammenklappen und Transportieren Schmieröl für das Laufband im Lieferumfang enthalten!Technische Daten:Geschwindigkeit: - Gehmodus: (zusammengeklappter Rahmen - WalkingPad): 12 km/h - Laufmodus: (ausgeklappter Rahmen): 12 km/hMotorleistung: 1,5 PS Lauffläche (Band): 40 cm x 106,5 cm (Breite x Länge) Dämpfung: Stabilis419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
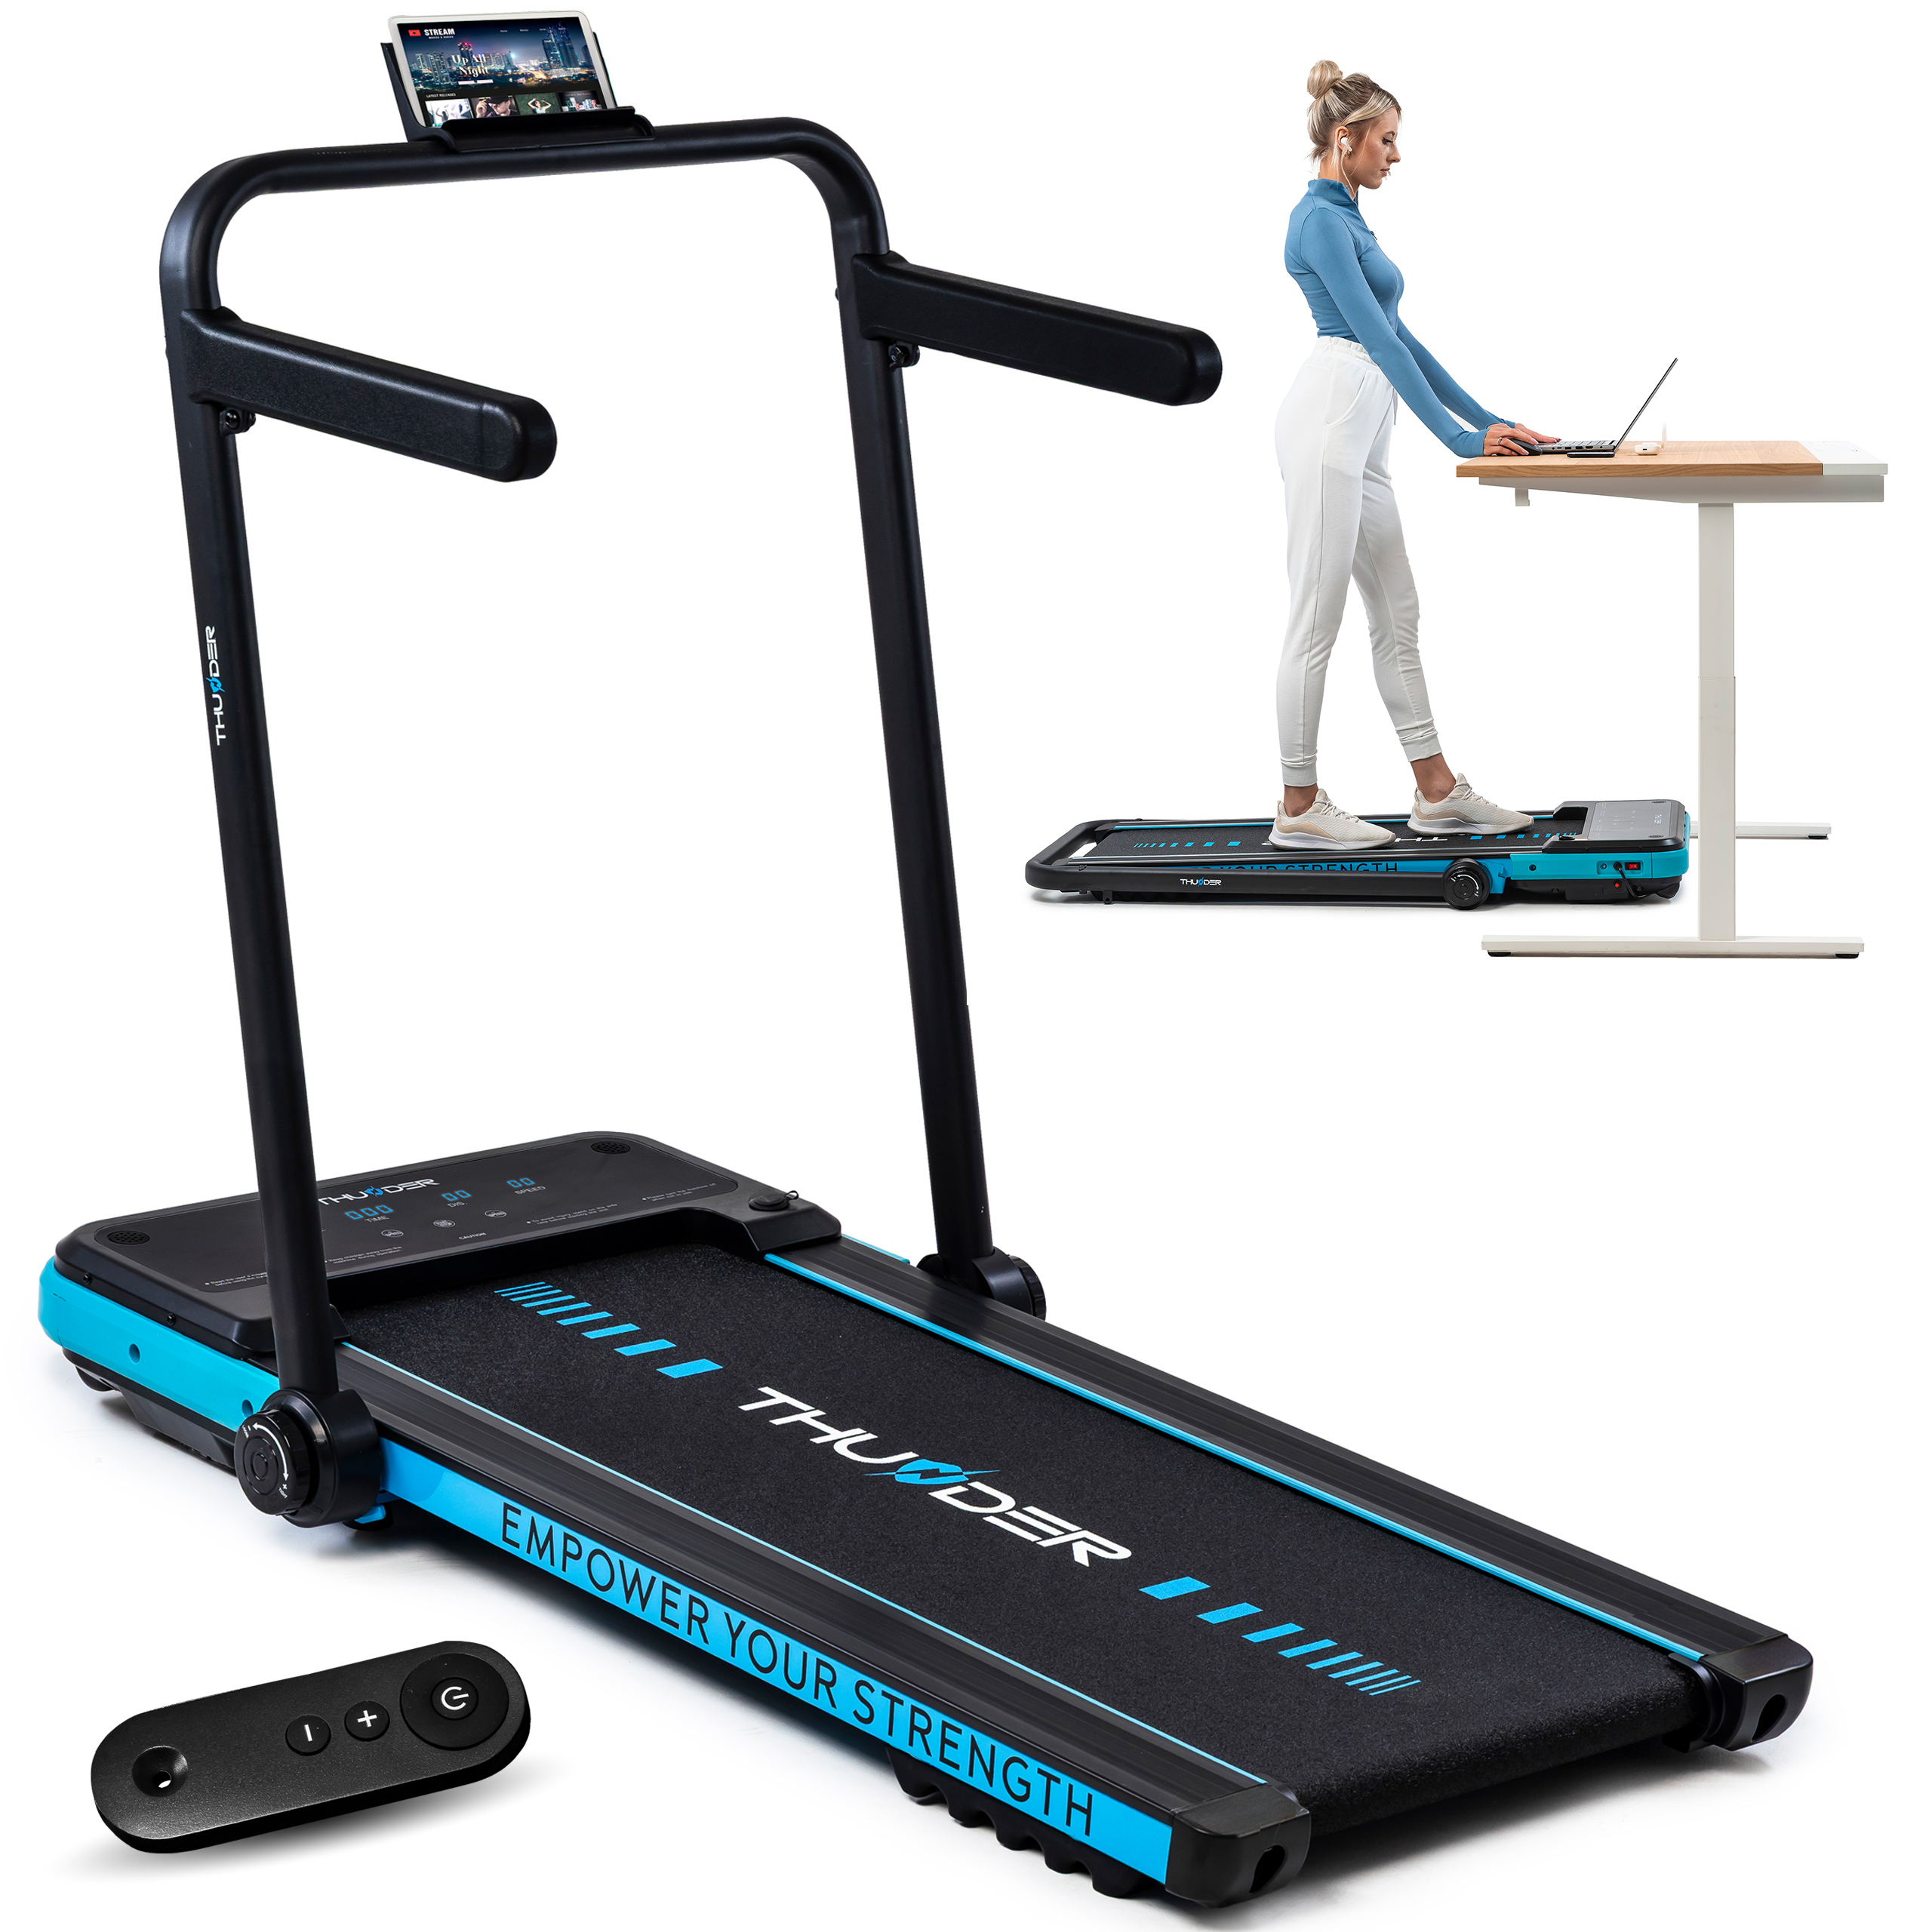
Laufband Thunder IMPACT BLUE 106,5x40cm 12km/h FitShow klappbar Bluetooth TransportrollenLaufband IMPACT- BLUE THUNDERDas Laufband eignet sich sogar für eine kleine Wohnung - nach dem Zusammenklappen nimmt es praktisch keinen Platz ein!Entdecke e Trainingsmöglichkeiten mit der Marke THUNDERProduktvorteile:Anpassung individueller Trainings Große Auswahl an Programmen (über die App) Erstellung eigener Trainingsmodi Vergleich der eigenen Ergebnisse mit Freunden oder anderen Nutzern Vielzahl realer Laufstrecken aus der ganzen WeltZusätzliche Funktionen:Bluetooth LCD-BildschirmFernbedienung Kompatibilität mit speziellen Apps Automatische Laufband-Schmierung Geschwindigkeitsänderung per Fernbedienung oder Hauptpanel Lautsprecher Transportrollen - einfaches Zusammenklappen und Transportieren Schmieröl für das Laufband im Lieferumfang enthalten!Technische Daten:Geschwindigkeit: - Gehmodus: (zusammengeklappter Rahmen - WalkingPad): 12 km/h - Laufmodus: (ausgeklappter Rahmen): 12 km/hMotorleistung: 1,5 PS Lauffläche (Band): 40 cm x 106,5 cm (Breite x Länge) Dämpfung: Stabilisier389,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Was zahlt die Versicherung bei schaden?
Was zahlt die Versicherung bei Schaden? Die Versicherung zahlt in der Regel den vereinbarten Versicherungsbetrag, um den entstandenen Schaden zu decken. Dies kann je nach Art des Schadens und der Versicherungspolice variieren. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der Versicherung zu kennen, um im Schadensfall richtig abgesichert zu sein. Im Falle eines Schadens sollte man sich umgehend mit der Versicherung in Verbindung setzen, um den Schaden zu melden und die weiteren Schritte zu klären. Es ist ratsam, alle relevanten Unterlagen und Informationen zum Schaden für die Versicherung bereitzuhalten. **
-
Welche Versicherung deckt Handy Schaden ab?
Welche Versicherung deckt Handy Schaden ab? In der Regel bieten spezielle Handyversicherungen Schutz vor Schäden wie Displaybruch, Wasserschäden oder Diebstahl. Es ist jedoch auch möglich, dass solche Schäden durch eine Hausratversicherung oder eine spezielle Elektronikversicherung abgedeckt werden. Es ist wichtig, die Versicherungsbedingungen genau zu prüfen, um sicherzustellen, dass der Handy Schaden tatsächlich abgedeckt ist. Im Zweifelsfall lohnt es sich, direkt bei der Versicherung nachzufragen, welche Leistungen im Schadensfall erbracht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.